Desde agosto de 2026, turistas chineses podem pagar compras no Brasil apontando o celular para o QR Code do Pix, com um aplicativo baixado na China. Muitas manchetes trataram a novidade como "o Pix conectado à China", enquanto o Banco Central repete que não existe Pix internacional. As duas versões convivem, e entender por que ajuda a ver como sistemas que nunca foram desenhados para conversar acabam se integrando.
O que foi anunciado e o que ficou de fora
A UnionPay International, braço internacional da rede estatal chinesa China UnionPay, anunciou no início de agosto um projeto-piloto de pagamentos por QR Code entre China e Brasil. A divulgação foi feita junto com o Consulado-Geral da China no Rio de Janeiro.
Nesta fase, o serviço vale para dois grupos:
- usuários do aplicativo da própria UnionPay, chamado Cloud QuickPass
- clientes de bancos chineses cujos aplicativos estão ligados à plataforma da rede
Alipay e WeChat Pay, os apps de pagamento mais usados na China, não entraram no piloto. A UnionPay diz que vai abrir o serviço aos poucos para carteiras digitais parceiras que usam QR Code, sem dar datas.
O alcance potencial é grande, porque o Pix está em cerca de 15 milhões de estabelecimentos. Qualquer loja que já mostra o QR Code no caixa pode, em tese, receber de um turista com o app certo.
Duas perguntas seguem sem resposta oficial. Nem a UnionPay nem o Banco Central disseram qual empresa brasileira participa da operação, e nenhum número de uso foi divulgado até agora.
O caminho de um pagamento, do QR Code ao crédito em reais
Para o lojista, nada muda. Ele gera o mesmo QR Code de sempre, na maquininha ou no sistema do caixa, e recebe em reais na própria conta. O turista escaneia com o app chinês e paga com o dinheiro da conta que mantém na China.
Parte do que torna isso possível está no próprio código. Desde 2020, os QR Codes de pagamento no Brasil seguem o BR Code, padrão do Banco Central baseado na especificação EMV, criada pelas bandeiras de cartão. É um padrão aberto e gratuito, e por isso um aplicativo estrangeiro consegue ler os dados da cobrança sem nenhuma adaptação na loja.
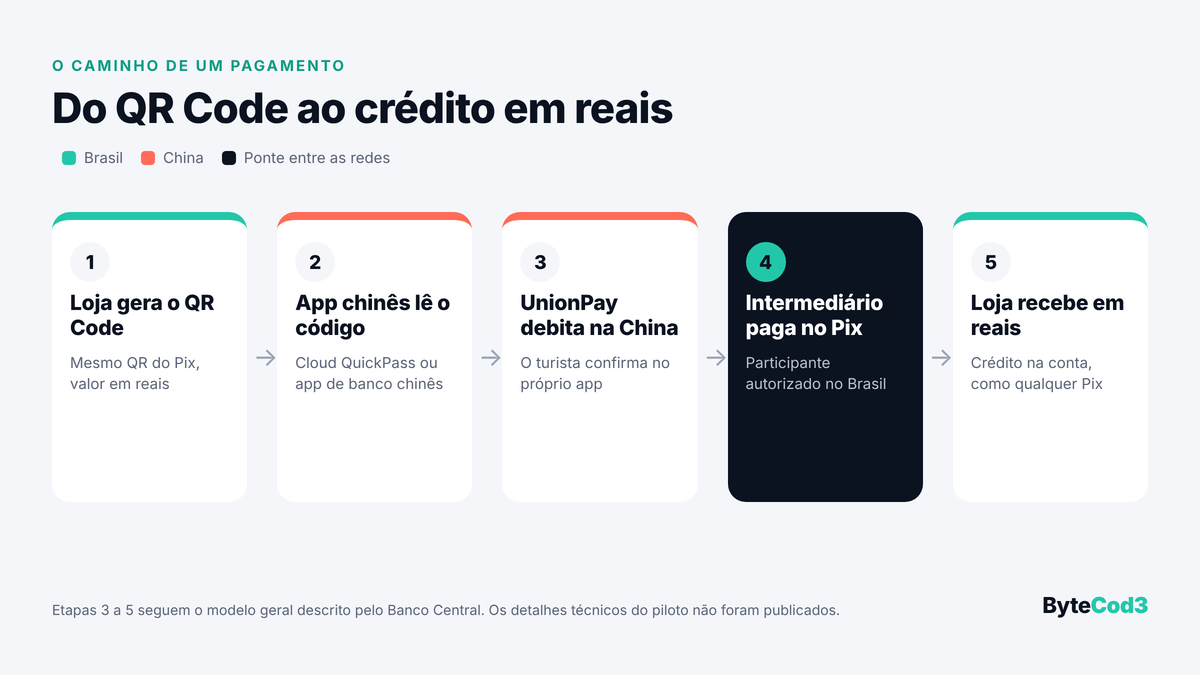
Ler o código não basta para pagar, porque só instituições autorizadas movimentam dinheiro no Pix. No modelo que o Banco Central descreve para operações desse tipo, a ponte fica com um intermediário que atua nas duas redes:
| Etapa | O que acontece |
| 1. Cobrança | A loja gera o QR Code do Pix com o valor em reais |
| 2. Leitura | O app chinês lê os dados do código |
| 3. Autorização | O cliente confirma, e a rede UnionPay debita a conta dele na China |
| 4. Pagamento | Um participante do Pix no Brasil paga a cobrança em reais |
| 5. Acerto | Câmbio e liquidação entre as redes acontecem nos bastidores |
As etapas 3 a 5 seguem o modelo geral, porque os detalhes do piloto não foram publicados.
Fluxo de um pagamento de turista chinês no Pix: loja gera o QR Code, app chinês lê, rede UnionPay debita a conta na China, intermediário paga em reais no Pix e a loja recebe
O Pix, portanto, não foi ligado a um sistema estrangeiro. Quem faz a ligação é uma empresa que entende as duas redes, e o QR Code padronizado funciona como o contrato entre os dois lados.
Por que o Banco Central diz que não existe Pix internacional
O Pix é um arranjo doméstico. Ele liga contas no Brasil, em reais, entre instituições autorizadas pelo Banco Central, e é por isso que o BC insiste que não há um "Pix internacional" oficial.
Em 10 de agosto, uma semana depois do anúncio da UnionPay, o BC publicou o Relatório de Gestão do Pix 2023-2025. O documento dedica poucos parágrafos ao uso fora do país. Neles, o banco diz que:
- acompanha modelos de pagamento entre países montados por empresas privadas com parceiros estrangeiros
- estuda ligar o Pix a sistemas de pagamento instantâneo de outros países, por acordos bilaterais ou por plataformas que reúnem vários países
- ainda não definiu quais países nem quando isso aconteceria
O caso chinês segue um caminho que já funciona nos dois sentidos. Brasileiros pagam com Pix por QR Code em oito países, entre eles Chile, Argentina, Portugal e Estados Unidos, por meio de fintechs que cuidam do câmbio. No sentido inverso, clientes argentinos do Banco Patagonia pagam em lojas brasileiras pelo app do banco desde fevereiro.
A diferença está na escala. Uma rede do porte da UnionPay, com bancos chineses ligados a ela, abre o mesmo modelo para um público muito maior.
Turismo, cartões e a disputa comercial em volta
O momento do piloto tem explicação no turismo. Desde 11 de maio, cidadãos chineses entram no Brasil sem visto em viagens de até 30 dias, regra que vale até 31 de dezembro de 2026. O fluxo reagiu rápido:
| Período | Turistas chineses | Variação |
|---|---|---|
| 2025 (ano todo) | mais de 103 mil | +35% sobre 2024 |
| Maio de 2026 | 15.380 | +75% sobre maio de 2025 |
| Janeiro a agosto de 2026 | 113.228 | +73,3% sobre o mesmo período de 2025 |
O gasto acompanhou. Segundo a UnionPay, as compras em maquininhas brasileiras com cartões emitidos na China cresceram mais de 30% no primeiro semestre.
Há também uma base institucional. Os bancos centrais dos dois países assinaram um memorando de cooperação financeira em maio de 2025 e, em junho de 2026, discutiram pagamentos do comércio bilateral num grupo de trabalho conjunto.
O anúncio chegou poucas semanas depois de os Estados Unidos aplicarem uma tarifa de 25% sobre parte das importações brasileiras, em vigor desde 22 de julho. Entre os motivos, Washington argumentou que o Banco Central opera o Pix e regula os concorrentes ao mesmo tempo, o que prejudicaria empresas americanas de pagamento. O governo brasileiro rejeitou a conclusão, e o presidente do BC, Gabriel Galípolo, lembrou que o mercado de cartão de crédito cresceu cerca de 150% desde a criação do Pix.
Parte da imprensa estrangeira leu o piloto como recado geopolítico. As fontes chinesas o apresentam como uma iniciativa de turismo e de expansão comercial na América Latina.
O que o piloto ensina sobre integrar sistemas
Deixando a política de lado, o caso funciona como uma aula prática de integração. Pix e UnionPay têm regras, moedas e donos diferentes, e nenhum dos dois precisou mudar para que o pagamento acontecesse.
A primeira lição é o padrão aberto como interface. Como o QR Code segue uma especificação pública, o app chinês sabe ler a cobrança brasileira sem acordo com cada loja. Sem esse contrato comum, sobraria a integração feita caso a caso, que custa caro e quebra fácil.
Outra lição é o intermediário como adaptador. A tradução entre as redes fica fora dos dois sistemas, numa camada que converte a mensagem, a moeda e as regras de cada lado. É o mesmo princípio de uma camada de integração entre sistemas legados de uma empresa: cada sistema continua como está, e a ponte absorve as diferenças.
A parte difícil de verdade fica nos bastidores. Ler um QR Code é simples. Converter a moeda no instante da compra, conciliar os valores entre duas redes e garantir que um pagamento repetido por queda de conexão não seja cobrado duas vezes exige processamento em tempo real e operações idempotentes.
Para o lojista, toda essa engenharia fica invisível. Ele continua gerando o mesmo QR Code e recebendo em reais.
Nos próximos meses, vale acompanhar qual empresa brasileira opera a ponte, quando entram as outras carteiras digitais e o que mostram os primeiros números de uso.
Olá, deixe seu comentário para Como um app chinês paga com Pix sem o Pix ter saído do Brasil